Woonhuisverzekering
Je wilt je huis kunnen herstellen na schade. We bespreken welke woonhuisverzekering past bij je woning, hoe de herbouwwaarde wordt bepaald en wat je zelf betaalt bij schade. Ook verbouwingen, bijgebouwen en verhuur komen aan bod.
Wat verzekerd is, volgt uit de gekozen dekking, het polisblad en de voorwaarden.
Welke keuzes heb je?
Wat je wilt verzekeren en wat je zelf kunt dragen, bespreken we samen.
Wat verzeker je?
Een woonhuisverzekering, ook opstalverzekering genoemd, verzekert het gebouw tegen de afgesproken gebeurtenissen. Welke vaste onderdelen, bijgebouwen en installaties erbij horen, staat in de voorwaarden. Je losse spullen vallen doorgaans onder de inboedelverzekering. Bij een huurwoning, appartement of VvE moeten we de afspraken apart bekijken.
- Jouw situatie als vertrekpunt
- Dekking en voorwaarden samen bekijken
- Duidelijke afspraken vóór je kiest
Moet ik zonnepanelen apart verzekeren?
Soms vallen ze onder de woonhuisverzekering, soms zijn aanvullende afspraken nodig. Eigendom, montage en gebruik spelen mee. Meld de installatie vooraf of bij plaatsing.
Brand en andere omschreven schadeoorzaken
Achterstallig onderhoud is niet hetzelfde als plotselinge schade
Wat bepaalt de premie?
Woningtype, bouwaard, dak, locatie, gebruik en gekozen dekking tellen mee. Ook een stormeigenrisico en een eventuele waardegarantie verdienen aandacht.
Mogelijkheden en aandachtspunten
Hieronder staan mogelijkheden en aandachtspunten. Je concrete polis bepaalt de dekking.
Mogelijke dekking
Bekijk welke onderdelen bij het gebouw horen en welke afspraken gelden voor schade, onderhoud en verbouwingen.- Brand en andere omschreven schadeoorzaken
- Stormschade volgens de polisvoorwaarden
- Bepaalde vormen van water- en leidingschade
- Vaste onderdelen en bijgebouwen voor zover opgenomen
- Zonnepanelen en glas volgens de afgesproken dekking
Aandachtspunten
Uitzonderingen in de polisvoorwaarden- Achterstallig onderhoud is niet hetzelfde als plotselinge schade
- Niet iedere overstroming of wateroorzaak is verzekerd
- Verhuur, leegstand en zakelijk gebruik moet je melden
- Een garantie tegen onderverzekering kent voorwaarden
- Appartementen en VvE’s kunnen een andere verzekeringssituatie hebben
Een voorbeeld
Stel dat…
Zo werkt het in de praktijk
Stel dat je na een verbouwing een grotere keuken en een aanbouw hebt. Die wijzigingen kunnen invloed hebben op de verzekering en herbouwwaarde. Bespreek ze op tijd, ook als je maandpremie ongewijzigd lijkt.
Vertel ons welke verbouwing je van plan bent.
Leg de tekeningen, begroting en informatie over bijgebouwen klaar.
Bespreek vóór de start of je verzekering moet worden aangepast.
Lars Berndt
Persoonlijk aanspreekpunt
Deze onderwerpen kunnen ook relevant zijn
Bekijk ook de samenhang met je andere verzekeringen.
Inboedelverzekering
Van je bank en kleding tot je laptop: de waarde van je losse spullen loopt snel op.
Recreatiewoningverzekering
Een vakantiehuis of chalet wordt anders gebruikt dan je hoofdwoning.
Kostbaarhedenverzekering
Een erfstuk, kunstwerk of sieraad vervang je niet zomaar.
Veelgestelde vragen
Antwoorden op vragen die bij deze verzekering kunnen spelen.
Je team bij Candor
Wesley, Frank en Lars
Wesley en Frank geven je verzekeringsadvies. Lars behandelt schades en helpt bij aanvragen en wijzigingen. Bel of app ons team; we zorgen dat je vraag bij de juiste collega komt.
Vraag advies over je woonhuisverzekering
Vragen over woonhuisverzekering? Neem je polis en de gegevens over je woning mee. We leggen de keuzes en de volgende stap uit.
Na verzenden lees je hier of je verzoek is ontvangen. Candor bespreekt je vraag en het vervolg met je. Een ingevulde datum is een voorkeur; je afspraak staat pas vast na bevestiging.
Woonhuisverzekering
Je wilt je huis kunnen herstellen na schade. We bespreken welke woonhuisverzekering past bij je woning, hoe de herbouwwaarde wordt bepaald en wat je zelf betaalt bij schade. Ook verbouwingen, bijgebouwen en verhuur komen aan bod.
Hulp bij je schademelding
Vergoeding volgens de gekozen polisvoorwaarden
Welke keuzes heb je?
Jouw keuzeWat verzeker je?
Een woonhuisverzekering, ook opstalverzekering genoemd, verzekert het gebouw tegen de afgesproken gebeurtenissen. Welke vaste onderdelen, bijgebouwen en installaties erbij horen, staat in de voorwaarden. Je losse spullen vallen doorgaans onder de inboedelverzekering. Bij een huurwoning, appartement of VvE moeten we de afspraken apart bekijken.
Moet ik zonnepanelen apart verzekeren?
Soms vallen ze onder de woonhuisverzekering, soms zijn aanvullende afspraken nodig. Eigendom, montage en gebruik spelen mee. Meld de installatie vooraf of bij plaatsing.
Wat bepaalt de premie?
Woningtype, bouwaard, dak, locatie, gebruik en gekozen dekking tellen mee. Ook een stormeigenrisico en een eventuele waardegarantie verdienen aandacht.
Moet ik zonnepanelen apart verzekeren?
Soms vallen ze onder de woonhuisverzekering, soms zijn aanvullende afspraken nodig. Eigendom, montage en gebruik spelen mee. Meld de installatie vooraf of bij plaatsing.
Mogelijkheden
Op maat
Brand en andere omschreven schadeoorzaken
Mogelijkheden en aandachtspunten
Duidelijkheid vooraf voorkomt teleurstelling achteraf.
Afhankelijk van je polis
- Brand en andere omschreven schadeoorzaken
- Stormschade volgens de polisvoorwaarden
- Bepaalde vormen van water- en leidingschade
- Vaste onderdelen en bijgebouwen voor zover opgenomen
Uitsluitingen en beperkingen
- Achterstallig onderhoud is niet hetzelfde als plotselinge schade
- Niet iedere overstroming of wateroorzaak is verzekerd
- Verhuur, leegstand en zakelijk gebruik moet je melden
- Een garantie tegen onderverzekering kent voorwaarden
Zo werkt het in de praktijk
Stel dat je na een verbouwing een grotere keuken en een aanbouw hebt. Die wijzigingen kunnen invloed hebben op de verzekering en herbouwwaarde. Bespreek ze op tijd, ook als je maandpremie ongewijzigd lijkt.
Bekijk welke onderdelen bij het gebouw horen en welke afspraken gelden voor schade, onderhoud en verbouwingen.
Wat bepaalt de premie?
Woningtype, bouwaard, dak, locatie, gebruik en gekozen dekking tellen mee. Ook een stormeigenrisico en een eventuele waardegarantie verdienen aandacht.
Bekijk ook
Bekijk ook deze onderwerpen.
Inboedelverzekering
Meer informatieVan je bank en kleding tot je laptop: de waarde van je losse spullen loopt snel op.
Recreatiewoningverzekering
Meer informatieEen vakantiehuis of chalet wordt anders gebruikt dan je hoofdwoning.
Kostbaarhedenverzekering
Meer informatieEen erfstuk, kunstwerk of sieraad vervang je niet zomaar.
Veelgestelde vragen
Vraag advies over je woonhuisverzekering
Vragen over woonhuisverzekering? Neem je polis en de gegevens over je woning mee. We leggen de keuzes en de volgende stap uit.
Na verzenden lees je hier of je verzoek is ontvangen. Candor bespreekt je vraag en het vervolg met je. Een ingevulde datum is een voorkeur; je afspraak staat pas vast na bevestiging.
Aanvraag ontvangen!
Bedankt. Candor neemt contact met je op. Er is nog geen verzekering afgesloten.
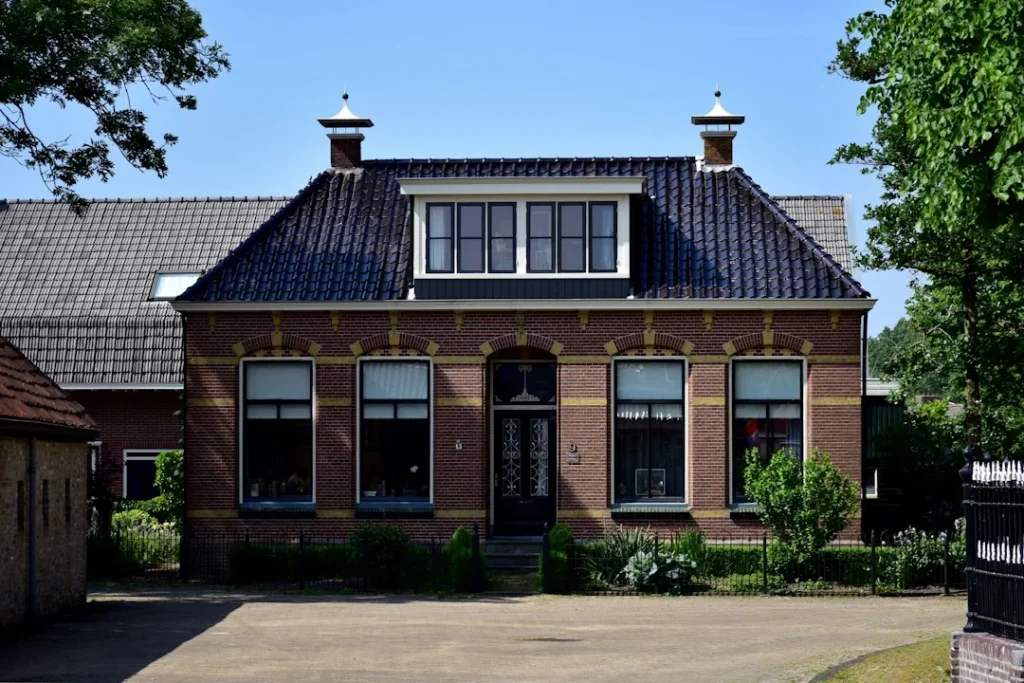
Foto: Ries Bosch / Unsplash